一、報告摘要
2021年,我國互聯(lián)網(wǎng)安全服務(wù)行業(yè)招標(biāo)采購市場繼續(xù)保持快速增長態(tài)勢。受《數(shù)據(jù)安全法》《個人信息保護法》等法律法規(guī)相繼實施、數(shù)字化轉(zhuǎn)型深入推進以及重大活動網(wǎng)絡(luò)安全保障需求拉動,各級政府部門、企事業(yè)單位對互聯(lián)網(wǎng)安全服務(wù)的采購意愿顯著增強。本報告基于公開招標(biāo)采購數(shù)據(jù),對2021年全國互聯(lián)網(wǎng)安全服務(wù)行業(yè)的招標(biāo)規(guī)模、采購主體、服務(wù)類型、區(qū)域分布及中標(biāo)企業(yè)等情況進行簡要分析,為行業(yè)參與者提供參考。
二、招標(biāo)采購總體情況
1. 采購規(guī)模
據(jù)不完全統(tǒng)計,2021年全國互聯(lián)網(wǎng)安全服務(wù)相關(guān)招標(biāo)采購項目數(shù)量超過1.2萬個,同比增長約30%;披露招標(biāo)金額合計約380億元,同比增長約35%。其中,百萬元以上的大型項目占比約25%,千萬級項目數(shù)量較上年明顯增加,主要集中在政務(wù)、金融、電信、能源等關(guān)鍵信息基礎(chǔ)設(shè)施領(lǐng)域。
2. 采購主體分布
從采購主體看,政府機構(gòu)(含事業(yè)單位)仍是最大采購方,采購金額占比約40%;其次為電信運營商(約20%)、金融行業(yè)(約15%)、能源與交通行業(yè)(合計約10%)、醫(yī)療教育行業(yè)(約8%),其余為制造業(yè)、互聯(lián)網(wǎng)企業(yè)等。政府部門采購重點圍繞政務(wù)云安全、數(shù)據(jù)安全治理、網(wǎng)絡(luò)安全監(jiān)管平臺建設(shè)等。
3. 服務(wù)類型分布
互聯(lián)網(wǎng)安全服務(wù)采購內(nèi)容日趨多元化。占比最高的為安全運營與托管服務(wù)(約25%),包括安全監(jiān)測、應(yīng)急響應(yīng)、駐場運維等;其次為安全評估與咨詢服務(wù)(約20%),涵蓋等保測評、風(fēng)險評估、合規(guī)咨詢;安全集成與解決方案(約18%);數(shù)據(jù)安全服務(wù)(約15%);云安全服務(wù)(約12%);其他(如攻防演練、安全培訓(xùn)等)合計約10%。
三、區(qū)域分布與重點項目的分析
1、區(qū)域分布
從區(qū)域采購金額來看,華北、華東、華南地區(qū)位居前三,合計占比約65%。其中,北京因部委、央企總部集中,采購金額居全國首位;廣東、上海、浙江、江蘇等數(shù)字化程度高的省市緊隨其后。中西部地區(qū)增速較快,但基數(shù)仍較低、項目平均金額較小。
2. 重點采購方向
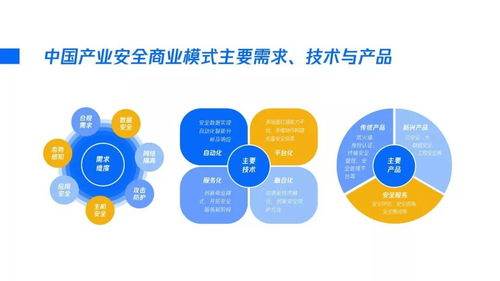
2021年,重點采購方向包括,第一為關(guān)鍵信息基礎(chǔ)設(shè)施安全保護,涉及能源、交通、水利、金融等領(lǐng)域的安全防護與監(jiān)測預(yù)警項目;第二是數(shù)據(jù)安全,包括數(shù)據(jù)分類分級、數(shù)據(jù)流動監(jiān)測、隱私計算等;第三為網(wǎng)絡(luò)安全實戰(zhàn)化,包括攻防演練、紅藍對抗、安全靶場等;還有SASE、零信任等新型安全架構(gòu)在部分大型企業(yè)開始試點采購。
四、中標(biāo)企業(yè)與競爭格局
1. 主要中標(biāo)企業(yè)
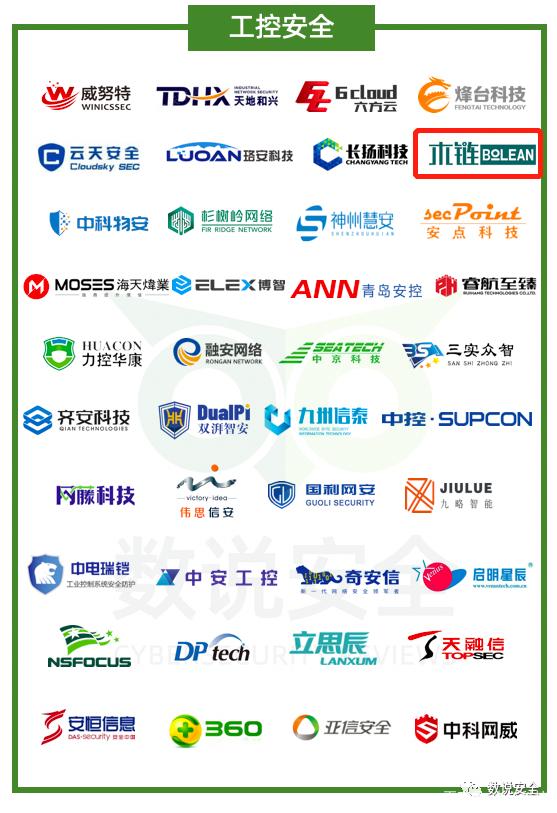
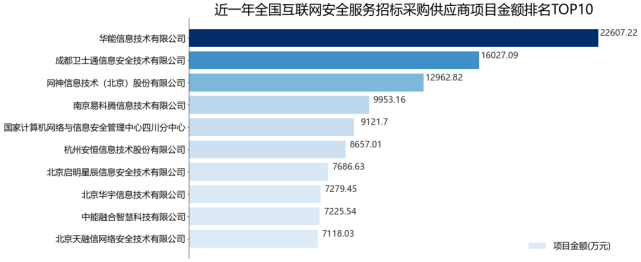
2021年互聯(lián)網(wǎng)安全服務(wù)市場中標(biāo)企業(yè)呈現(xiàn)多元化格局。傳統(tǒng)安全廠商如奇安信、深信服、啟明星辰、綠盟科技、天融信等仍占據(jù)較大份額,尤其在大額項目中優(yōu)勢明顯。互聯(lián)網(wǎng)云廠商(阿里云、騰訊云、華為云)憑借云安全與集成能力,在政務(wù)云、大型企業(yè)云安全項目中中標(biāo)較多。區(qū)域型安全服務(wù)商、測評機構(gòu)、咨詢公司也在細分領(lǐng)域獲得一定份額。
2. 競爭特點
市場競爭日趨激烈,價格戰(zhàn)在部分標(biāo)準(zhǔn)化服務(wù)(如等保測評)中較為明顯;而高端安全咨詢、攻防演練、數(shù)據(jù)安全治理等依賴性強的服務(wù),則更看重技術(shù)實力與行業(yè)經(jīng)驗。頭部企業(yè)通過構(gòu)建全產(chǎn)品線和服務(wù)體系,強化整體解決方案能力;中小企業(yè)則向?qū)>匦路较蜣D(zhuǎn)型,專注于某一細分賽道。
五、趨勢與展望與建議
2022年及未來幾年,互聯(lián)網(wǎng)安全服務(wù)招標(biāo)采購將呈現(xiàn)以下趨勢,一是合規(guī)驅(qū)動持續(xù)強化,數(shù)據(jù)安全、個人保護相關(guān)采購占比將進一步提升;二是服務(wù)化趨勢明顯,安全即服務(wù)(SECaaS)模式被更多采購方接受;三是實戰(zhàn)化要求提高,攻防演練、持續(xù)威脅檢測等成為常態(tài);四是云原生安全、零信任、AI賦能安全等新技術(shù)采購需求增加。
對安全服務(wù)商而言,應(yīng)加強合規(guī)咨詢能力,深耕行業(yè)場景;02. 提升安全運營服務(wù)化、自動化水平;03. 關(guān)注云安全、數(shù)據(jù)安全等高速增長賽道。
對采購方而言,建議完善安全服務(wù)采購標(biāo)準(zhǔn),從單純產(chǎn)品采購向服務(wù)效果導(dǎo)向轉(zhuǎn)變,并建立供應(yīng)商績效考核機制。
六、
2021年全國互聯(lián)網(wǎng)安全服務(wù)行業(yè)招標(biāo)采購活躍,市場規(guī)模穩(wěn)步擴大,參與主體日益多元。在政策與需求雙重驅(qū)動下,行業(yè)將保持高景氣度,安全服務(wù)商需抓住機遇,提升綜合服務(wù)能力,以應(yīng)對日益復(fù)雜的安全挑戰(zhàn)。